Társasházi felújítási alap; felújítási kötelező-e képezni, felújítási alap mennyi a törvényes minimum?
Mi az a felújítási alap, és miért van rá szükség?
A felújítási alap a társasház közös tulajdonában lévő épületrészek – tető, homlokzat, lépcsőház, gépészet, felvonó – tervszerű karbantartására és felújítására félretett, elkülönített pénzösszeg. A felújítási alapot a tulajdonosok a tulajdoni hányaduk arányában a közös költséggel együtt, vagy külön felújítási számlára fizetnek.
A lényege az előre takarékosság: egy nagyobb felújítás (tetőcsere, homlokzatszigetelés, felvonócsere) könnyen több millió forintba kerülhet, amit egy társasház nehezen tud egyszeri, rendkívüli befizetésből előteremteni. A rendszeresen gyűjtött felújítási alap ezt a terhet osztja szét az évek alatt, és – ahogy arra még visszatérünk – a banki hitelhez vagy pályázati támogatáshoz jutás egyik feltétele is lehet.
Kötelező-e felújítási alapot képezni?
A társasházakról szóló 2003. évi CXXXIII. törvény nem írja elő általános jelleggel, hogy minden társasháznak felújítási alapot kellene képeznie. A döntés a közösségre van bízva: a közgyűlés szabadon határozhat arról, hogy kíván-e ilyen alapot létrehozni.
Ha azonban a közösség úgy dönt, hogy képez felújítási alapot, és igénybe kívánja venni a felújítási alapképzéshez kapcsolódó állami támogatást, a felújítási alap hozzájárulás mértékét egy külön jogszabályban meghatározott legkisebb összeg figyelembevételével kell megállapítani – vagyis van egy alsó korlát, amelynél kevesebbet nem lehet ezen a jogcímen beszedni a tulajdonosoktól.
Mennyi a jogszabály szerinti legkisebb mérték?
A vonatkozó, lakáscélú állami támogatásokról szóló kormányrendelet négyzetméterenként rögzíti a felújítási alap havi minimumát:
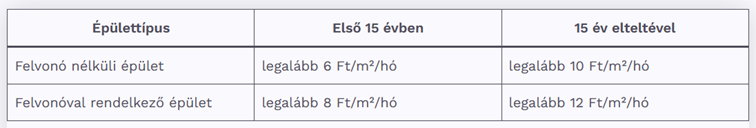
Ezt a táblázatot érdemes a helyes kontextusban értelmezni: ezek az összegek 2001 óta nem változtak, így ma már inkább csak jogi alsó korlátnak, semmint reális felújítási fedezetnek számítanak. A gyakorlatban egy 21. századi tetőfelújítás vagy energetikai korszerűsítés költsége ennél jóval nagyobb havi hozzájárulást igényel – a legtöbb társasház ezért a jogszabályi minimumnál lényegesen magasabb összeget határoz meg, a tényleges felújítási igényekhez és az épület állapotához igazítva.
Ki dönt a tényleges összegről, és hol kell rögzíteni?
A jogszabályi minimum csak egy alsó korlát – a ténylegesen beszedett összeget minden esetben a közgyűlés állapítja meg, jellemzően a tulajdoni hányadok arányában. A döntést és a felújítási alap felhasználásának szabályait a társasház szervezeti-működési szabályzatában (SZMSZ) is rögzíteni kell.
Érdemes tehát az SZMSZ-ben egyértelműen meghatározni, mekkora a havi vagy negyedéves hozzájárulás mértéke, hogyan és milyen ütemben emelhető ez az összeg, és milyen döntéshozatali eljárással lehet a felhalmozott alaphoz nyúlni.
Hogyan kezeljék a felújítási alapot?
A felújítási alapot a közös költségtől elkülönített, hitelintézetnél vezetett önálló számlán kell elhelyezni, így a tulajdonosok számára is átlátható, mennyi gyűlt össze, és azt mire fordították. Ez nemcsak jogi tisztaság kérdése: egy jól dokumentált, folyamatosan vezetett felújítási alap-nyilvántartás sokat segít akkor is, ha a társasház banki hitelt vagy állami/uniós pályázati támogatást szeretne igénybe venni egy nagyobb felújításhoz – a hitelezők és pályázatkiírók jellemzően több éves, rendszeres befizetési előéletet várnak el.
Ez az egyik terület, ahol a hagyományos, papíralapú vagy Excel-alapú nyilvántartás könnyen átláthatatlanná válik, főleg egy több évtizedes felújítási alap esetében. Egy digitális, felhőalapú társasházkezelő rendszer segít abban, hogy a számla nyilvántartása egy helyen, rendezetten és a tulajdonosok számára is hozzáférhetően legyen vezetve – ezzel csökkenthető a viták és a bizalmatlanság kockázata is.
Mi történik a befizetett összeggel lakásvásárlás vagy -eladás esetén?
Gyakori félreértés, hogy az eladó a lakás értékesítésekor visszaigényelheti az általa korábban befizetett felújítási alap-részt. A főszabály ezzel szemben az, hogy a felújítási alapba befizetett összeg a társasház közös vagyonának része, nem az egyes tulajdonos személyes követelése – így tulajdonosváltáskor a felhalmozott összeg a társasháznál marad. Az adásvételi szerződésben a felek ettől eltérően, egymás között elszámolhatnak, de ez a vevő és az eladó magánmegállapodása, nem a társasházat kötelező szabály.
Mire használható fel a felújítási alap?
A felújítási alap célja a közös tulajdonú épületrészek – tető, homlokzat, lépcsőház, gépészeti rendszerek, felvonó – állagmegóvása és felújítása, nem pedig a napi fenntartási kiadások (takarítás, áram, kertgondozás) fedezése, amelyekre a közös költség szolgál.
A legfontosabb tudnivalók összefoglalva
- Felújítási alapot nem kötelező képezni, de ha a közösség emellett dönt, és az ehhez kapcsolódó állami kamattámogatást is igénybe kívánja venni, a jogszabályban rögzített minimumot kötelező figyelembe venni.
- A jogszabályi minimum ma már inkább jelképes, mint reális fedezet – a legtöbb társasház ennél magasabb összeget határoz meg.
- A tényleges mértékről és a felhasználás szabályairól a közgyűlés dönt, az SZMSZ-ben rögzítve.
- A befizetett összeg a társasház vagyona, nem az egyéni tulajdonosé – lakáseladáskor a társasháznál marad.
- A felújítási alapot hitelintézetnél elkülönített számlán kell elhelyezni, ami az átláthatóság és a hiteligénylés miatt is hasznos.
A felújítási alap nem csupán jogi formalitás, hanem a társasház hosszú távú értékmegőrzésének egyik alappillére – érdemes tehát időben, a tulajdonosokkal egyeztetve kialakítani a megfelelő mértéket és a hozzá tartozó szabályokat.